Insights23. September 2026
B2B‑Rechnungskauf: Der neue Trend im E‑Commerce
So erobert „Buy Now, Pay Later“ den Geschäftskundenmarkt.

Clara Porath
Content & Communications Manager
Buy Now, Pay Later (BNPL) hat sich im globalen E-Commerce als eine der wichtigsten Zahlungsarten etabliert. Dabei ist besonders der Rechnungskauf in vielen europäischen Ländern überaus beliebt. Bislang lag der Fokus jedoch fast ausschließlich auf dem B2C-Geschäft.
Im B2B-E-Commerce dagegen fristeten BNPL-Lösungen lange ein Nischendasein. Doch genau diese Marktlücke entdecken mittlerweile immer mehr Zahlungsanbieter – und stellen neue Rechnungskauf-Modelle für Geschäftskund:innen zur Verfügung. Optimiert für digitale Beschaffungsprozesse und hohe Warenkörbe.
Doch was zeichnet den B2B-Rechnungskauf aus und welches Marktpotenzial steckt in der BNPL-Lösung?
1. Emotionalität vs. Rationalität
B2C-Shopper:innen kaufen sowohl rational als auch impulsiv ein. Das Einkaufsverhalten von B2B-Kund:innen ist hingegen fast ausschließlich rational gesteuert. Der Bedarf ist planbar und wird von rationalen Entscheidungsfaktoren begleitet.
2. Mehrere Stakeholder
B2B-Kaufentscheidungen werden selten allein getroffen. Vielmehr sind i. d. R. eine Vielzahl an Stakeholdern in komplexe Beschaffungsprozesse involviert.
3. Lange Customer Lifetime Value
B2C-Shopper:innen haben nicht zwingend einen hohen CLV (Customer Lifetime Value). B2B-Kund:innen setzen dagegen oft auf langfristige Partnerschaften. Diese Stabilität ist ein zentrales Element im B2B-Handel.
4. Flexible Preisgestaltung
Im B2C gelten einheitliche Preise. B2B-Kund:innen erwarten hingegen individuelle Konditionen, abhängig von Branche, Volumen, Standort oder bestehenden Rahmenverträgen.
5. Termintreue Lieferungen
Im B2C ist „schnell“ das wichtigste Lieferkriterium. Im B2B zählt vor allem die Termintreue. Denn Lieferungen müssen exakt in die betrieblichen Abläufe passen.
6. Lange Zahlungsziele
Während im B2C Zahlungsziele von 14 bis 30 Tagen üblich sind, gelten im B2B deutlich längere Fristen. So sind je nach Branche Zahlungsziele von bis zu 120 Tagen üblich.
7. Hohe und schwankende Warenkorbwerte
Der durchschnittliche Bestellwert (AOV) einer B2B-Transaktion ist häufig siebenmal höher als der einer B2C-Bestellung. Entsprechend bieten B2B-BNPL-Anbieter Warenkorblimits von bis zu 100.000 Euro an.
Wie Sie sehen, unterscheidet sich der gesamte Kontext von B2B-Käufer:innen fundamental vom B2C-Handel. Hier nochmal die Unterschiede im Überblick:

Aus diesen Gründen möchten gewerbliche Kund:innen nicht wie Privatkund:innen behandelt werden. Sie erwarten aber dennoch ein ebenso einfaches und bequemes Einkaufserlebnis. Und das gilt natürlich auch für einen der wichtigsten Schritte: das Bezahlen.
Der B2B-Rechnungskauf: die perfekte Alternative im E-Commerce
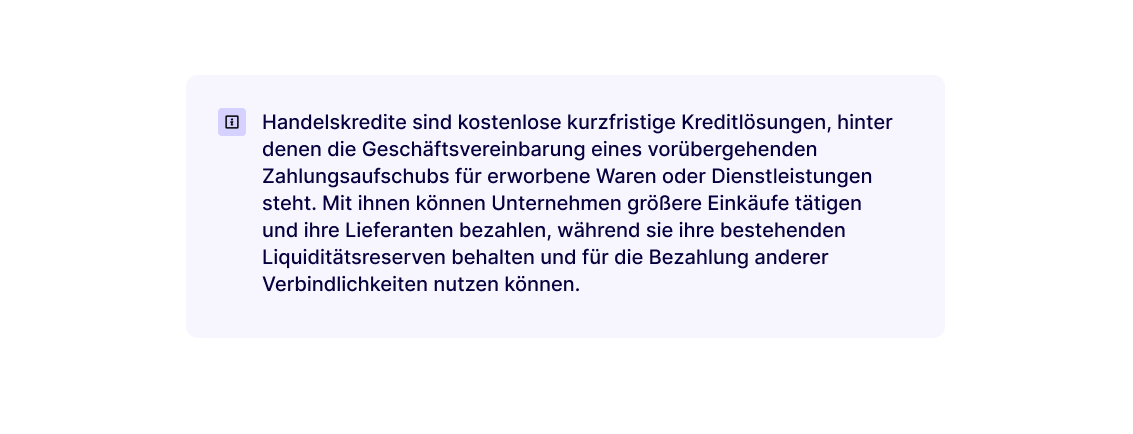
Für die Kaufabwicklung waren bislang vor allem Handelskredite in verschiedenen Formen das Mittel der Wahl. Diese schneiden im Vergleich zu BNPL-Zahlungslösungen jedoch deutlich schlechter ab.
Handelskredite und B2B-Rechnungskauf im Vergleich
Meist sind Handelskredite mit umständlichen Beantragungsprozessen und Bonitätsprüfungen verbunden. Zusätzlich reichen die üblicherweise gesetzten Fristen vielen Unternehmen nicht aus.
Dabei ist es vor allem für KMU-Betriebe oft schwierig, Finanzierungen zu erhalten. So bezifferte eine europäische Studie die Finanzierungslücke für KMU in der Eurozone im Jahr 2019 auf 400 Mrd. Euro.
Der B2B-Rechnungskauf kann genau solche Finanzierungslücken reduzieren. Immerhin ist er gerade beim Online-Einkauf deutlich flexibler, bequemer und einfacher.
Der B2B-Rechnungskauf als Bestandteil eines Digital Self Service
Viele europäische B2B-Einkäufer:innen fordern schon seit Jahren mehr digitalen Handlungsspielraum und sprechen sich für einen durchgängigen „Digital Self Service“ aus. Eine McKinsey-Studie aus dem Jahr 2020 zeigt dies eindrucksvoll:
- Nur 20-30 % der B2B-Einkäufer:innen wollen beim Online-Einkauf persönlich mit dem Vertriebsmitarbeiter eines Online-Shops interagieren.
- 96 % der B2B-Einkäufer:innen würden einen Kauf in einem vollständig durchgängigen Digital-Self-Service-Modell tätigen, wobei eine knappe Mehrheit kein Problem damit hätte, 50.000 Dollar oder mehr online auszugeben.
All das deutet auf eine grundsätzliche Zeitenwende im B2B-E-Commerce hin: Schließlich wird der „Digital Self Service“ vor allem von Millennials gefordert.
Und was würde besser in eine solche Welt passen als schnelle, komfortable und unkomplizierte Buy Now, Pay Later-Lösungen wie der B2B-Rechnungskauf?
Der B2B-Rechnungskauf: Eine Marktlücke voller Potenzial
Obwohl das Marktpotenzial für den B2B-Rechnungskauf enorm ist, hinkt die BNPL-Zahlungsart dem B2C-Trend mit ihrem Markteintritt zeitlich stark hinterher. Sicher ist jedoch, dass sich die Payment-Lösung als äußerst attraktive Alternative zu traditionellen Finanzierungsmodellen etablieren wird – und im Wettbewerb mit klassischen Banken zunehmend an Gewicht gewinnt.
Sie wollen den B2B Rechnungskauf für Ihr Unternehmen anbieten?
Erfahren Sie, wie Sie B2B-Rechnungskauf einfach, sicher und flexibel in Ihren Checkout integrieren.